
Deux organismes publics peuvent participer au financement d’un même équipement professionnel, mais leurs contributions ne s’additionnent pas sans limite. Tout dépend des dépenses admissibles, du régime juridique des aides et des plafonds applicables. Une même facture peut donc recevoir plusieurs financements, à condition que leur combinaison soit autorisée.
En France, cette vérification concerne aussi bien les subventions régionales que certaines aides nationales ou européennes. Avant de bâtir son plan de financement, une entreprise doit distinguer les dépenses réellement couvertes par chaque dispositif et les conditions qui encadrent leur cumul.
Même projet, même dépense : la distinction décisive
Imaginons une PME qui investit dans une nouvelle ligne de production. Son projet comprend une machine, un système de ventilation et des travaux d’aménagement. Une aide régionale pourrait concerner les équipements productifs, tandis qu’un autre dispositif viserait certaines dépenses environnementales.
Lorsque les aides couvrent des postes distincts, leur articulation est généralement plus simple. En revanche, si deux subventions portent sur la même machine, elles concernent des coûts admissibles identiques : les règles de cumul doivent alors être appliquées à cette assiette commune.
La dépense admissible correspond à la partie de l’investissement reconnue comme éligible par le dispositif. Une facture de 80 000 € ne représente donc pas nécessairement 80 000 € de coûts admissibles pour chaque financeur. Certains frais peuvent être exclus ou soumis à des conditions particulières.
Lorsqu’une entreprise prévoit de moderniser une ligne de production, plusieurs dispositifs peuvent sembler financer les mêmes équipements, alors que leurs assiettes admissibles et leurs plafonds diffèrent. Dans ce contexte, ACSIO Conseil accompagne les investissements industriels en recherchant les financements publics mobilisables et en préparant les dossiers correspondants. Cette démarche aide à organiser les demandes et à documenter les conditions à vérifier, sans préjuger des décisions des organismes financeurs.
Quelles aides peuvent entrer dans un même financement ?
La possibilité de cumul dépend davantage du régime juridique et des coûts financés que de l’identité du financeur. Deux aides provenant de collectivités différentes ne sont pas automatiquement compatibles, tandis qu’une aide nationale et un financement européen peuvent, sous conditions, être associés.
| Financement | Point à vérifier |
|---|---|
| Subvention régionale ou nationale | Assiette admissible, taux, plafond et restrictions propres au dispositif. |
| Aide européenne | Mode de gestion des fonds et règles particulières de financement. |
| Aide de minimis | Plafond applicable à l’entreprise unique et articulation avec les autres aides. |
| Prêt bonifié, garantie ou avance remboursable | Existence d’un avantage public et calcul éventuel de son équivalent-subvention brut. |
| Crédit d’impôt ou exonération | Qualification juridique de l’avantage et règles fiscales ou de cumul correspondantes. |
Un prêt aidé ne se traite pas nécessairement comme une subvention directe. Pour certains instruments, l’avantage économique doit être exprimé en équivalent-subvention brut (ESB). Ce montant représente la valeur de l’aide publique selon les modalités réglementaires applicables, et non obligatoirement la somme empruntée.
Les financements européens demandent également une distinction. Lorsqu’un financement de l’Union est géré de manière centralisée par ses institutions, agences ou autres organismes européens, sans être placé sous le contrôle direct ou indirect d’un État membre, et qu’il est associé à une aide d’État, seule cette dernière est prise en compte pour vérifier les seuils de notification et les intensités ou montants maximaux d’aide. Cette règle suppose toutefois que le financement public total accordé pour les mêmes coûts admissibles ne dépasse pas le taux de financement le plus favorable prévu par les règles européennes applicables. Elle ne s’étend pas automatiquement à tous les financements européens, notamment à ceux relevant de la gestion partagée.
Enfin, un avantage fiscal ne constitue pas automatiquement une aide d’État. Il faut examiner sa nature et ses textes d’application avant de le comptabiliser avec les subventions sollicitées.
Comment calculer le plafond de cumul sur une dépense ?
Le montant mobilisable dépend d’abord des dépenses admissibles et des plafonds du régime concerné. Les règles européennes de cumul prévoient, dans le champ du règlement général d’exemption par catégorie, que plusieurs aides peuvent couvrir des coûts identiques ou partiellement communs sans dépasser l’intensité ou le montant maximal applicable.
L’intensité d’aide exprime le rapport entre le montant d’aide pris en compte et les coûts admissibles. Lorsqu’un régime fixe une intensité maximale, le calcul de base est le suivant :
Plafond d’aide = dépenses admissibles × intensité maximale autorisée.
Pour comparer correctement plusieurs financements, il faut retenir leur montant d’aide sur une base homogène. Lorsqu’un soutien ne prend pas la forme d’une subvention directe, son équivalent-subvention brut doit être calculé selon les règles du régime concerné. Les aides versées en plusieurs tranches et les coûts admissibles peuvent également devoir être actualisés à leur valeur au moment de l’octroi. Les calculs réglementaires s’effectuent avant impôts et prélèvements. Le montant nominal d’un prêt ne doit donc pas être assimilé automatiquement à celui de l’aide publique qu’il représente.
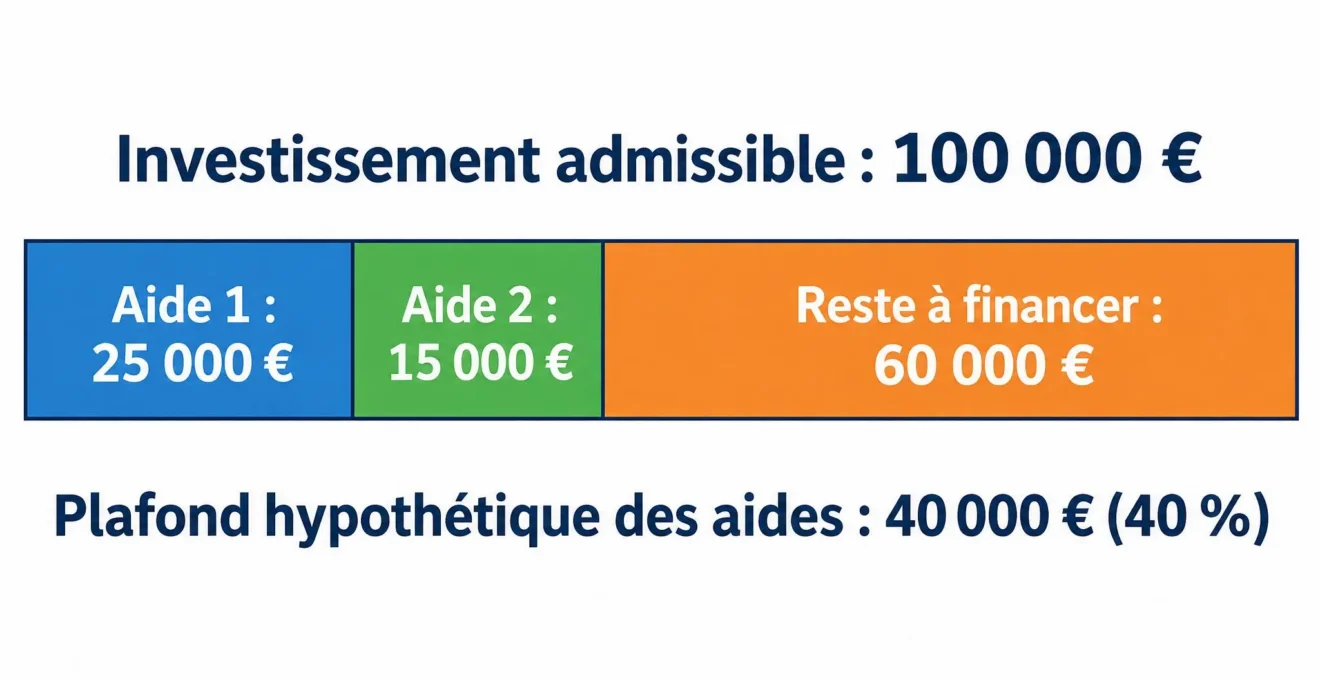
Prenons une illustration entièrement hypothétique : une entreprise prévoit 100 000 € de dépenses admissibles et le régime étudié autorise, par hypothèse, une intensité maximale de 40 %. Le plafond correspondant serait de 40 000 €. Si une première aide de 25 000 € est accordée, la seconde ne pourrait pas dépasser 15 000 € sur cette même assiette, sous réserve d’autres restrictions éventuelles.
Exemple fictif : 100 000 € × 40 % = 40 000 € d’aides au maximum. Après une première subvention de 25 000 €, il reste une capacité théorique de 15 000 € pour la seconde. Si les deux aides sont attribuées, le reste à financer atteint 60 000 €.
Le taux de 40 % sert uniquement à expliquer le mécanisme : il n’existe pas de taux universel applicable à tous les investissements. Le plafond réel dépend notamment du dispositif, de la taille de l’entreprise, de la localisation et de la nature du projet.
Une autre limite concerne les aides de minimis. Le règlement général (UE) 2023/2831 prévoit un plafond de 300 000 € sur trois ans glissants, par État membre et par entreprise unique. Ce seuil porte sur les aides relevant de ce régime, pas sur toutes les aides publiques. Leur cumul avec des aides d’État affectées aux mêmes coûts doit aussi respecter les intensités maximales applicables. Certains secteurs relèvent de dispositions particulières.
En France, le registre national des aides de minimis est entré en application le 1er janvier 2026 pour les régimes général, des services d’intérêt économique général et de la pêche et de l’aquaculture. Les administrations de l’État et les opérateurs publics concernés doivent y renseigner les aides accordées. Pour le secteur agricole, cette entrée en application est prévue au 1er janvier 2027. Les collectivités territoriales et leurs groupements peuvent également utiliser la plateforme selon les dispositions applicables. Ce registre facilite le contrôle des montants déjà octroyés, mais ne dispense pas l’entreprise de conserver ses décisions d’attribution et les justificatifs nécessaires au suivi de ses financements.
Les conditions qui peuvent empêcher le cumul
Un montage peut respecter le plafond général et rester inadmissible. Les règlements d’intervention, appels à projets et conventions de financement peuvent prévoir des exclusions ou des règles plus restrictives. Certaines aides ne couvrent que des investissements nouveaux, certaines catégories d’entreprises ou des opérations engagées dans un calendrier déterminé.
Une aide peut ainsi être compatible avec d’autres financements sans être accessible à tous les projets. Les conditions d’investissement du Grand Est illustrent cette différence : le dispositif cible notamment des projets productifs répondant à des critères territoriaux et environnementaux, et exclut les projets commencés avant le dépôt de la demande.
Pour ce dispositif particulier, la Région précise également que la signature du devis doit être postérieure au dépôt. Cette condition ne doit pas être généralisée à toutes les aides : le moment à partir duquel un projet peut être engagé varie selon leurs règles respectives.
Il faut aussi distinguer éligibilité et attribution. Une entreprise peut remplir les critères de plusieurs dispositifs sans obtenir toutes les aides envisagées. Les budgets disponibles, les priorités des financeurs et l’instruction du dossier interviennent dans la décision.
Le contrôle porte donc sur deux questions différentes : les financements peuvent-ils légalement se cumuler, et le projet respecte-t-il effectivement les conditions d’accès à chacun d’eux ?
Vérifier les aides avant de déposer plusieurs demandes
Avant de comparer les plafonds, il faut sélectionner les dispositifs réellement adaptés à l’entreprise. Le ministère de l’Économie détaille les critères de recherche des aides : localisation, besoin de financement, effectif, secteur et nature du soutien. Cette identification ne constitue toutefois pas une confirmation de cumulabilité.
Pour transformer cette première sélection en plan de financement exploitable, chaque dépense doit être rapprochée des conditions de chaque dispositif. Une ventilation précise fait apparaître les éventuels chevauchements.
- Recenser les dispositifs : sélectionner les aides selon l’activité, la localisation et la nature de l’investissement.
- Ventiler les dépenses : distinguer les équipements, prestations et travaux, puis identifier les coûts admissibles pour chaque aide.
- Identifier les régimes : relever les plafonds, les restrictions de cumul et les conditions propres à chaque financement.
- Comparer les montants : rapprocher ligne par ligne les dépenses admissibles, identifier les coûts communs, intégrer les aides déjà octroyées et comparer les montants d’aide sur une base réglementaire homogène, notamment en équivalent-subvention brut lorsque cela est nécessaire.
- Contrôler le calendrier : vérifier les dates de dépôt, l’effet incitatif et les engagements autorisés avant la demande.
- Préparer les déclarations : signaler les autres financements lorsque les dispositifs l’exigent et conserver leurs justificatifs.
Cette méthode évite notamment de présenter le même poste de dépense sous deux dénominations différentes. Une ligne de production et une installation de traitement de l’air peuvent appartenir à un seul projet industriel tout en constituant deux postes budgétaires distincts. Leur admissibilité doit néanmoins être établie séparément pour chaque dispositif.
Organiser les justificatifs et sécuriser le plan de financement
Une demande de financement doit pouvoir être rapprochée d’un budget identifiable. Conserver les devis, les documents décrivant les équipements, les plans de financement et les décisions d’attribution facilite la justification des montants déclarés. Le dossier doit permettre de retrouver quelles dépenses ont été présentées à chaque organisme et quelles aides ont effectivement été accordées.
Il est utile de tenir un tableau de suivi distinguant les aides simplement envisagées, celles demandées, les montants attribués et les versements reçus. Cette distinction évite d’intégrer une subvention encore incertaine comme une ressource définitivement acquise. Elle permet aussi d’actualiser les montants déclarés lorsqu’un financeur modifie sa décision.
Enfin, le financement définitif d’un investissement ne se résume pas au total des aides demandées. Il dépend des décisions d’attribution, des conditions prévues dans les conventions et, le cas échéant, de la réalisation effective des dépenses et des contrôles précédant le versement. Le budget de l’entreprise doit rester cohérent avec ces différentes étapes.